移为通信研究报告 M2M终端龙头企业,业务拓展打开新增长空间——资产管理新蓝海
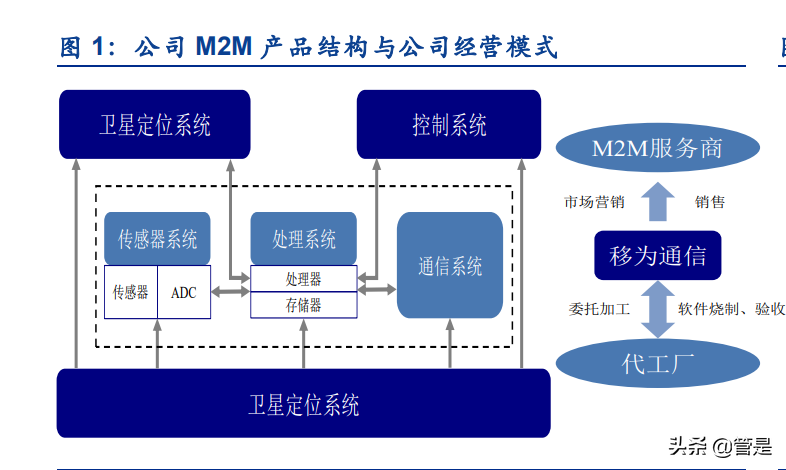
移为通信研究报告:M2M终端龙头企业,业务拓展打开新增长空间——资产管理新蓝海
一、公司概况:M2M终端领域全球领军者
移为通信(股票代码:300590)是全球领先的M2M(Machine to Machine)终端设备供应商,专注于物联网无线通信终端产品的研发、制造与销售。公司产品涵盖车载追踪、资产追踪、个人追踪、动物追踪、冷链物流监控等多个领域,销售网络覆盖北美、欧洲、南美、亚洲等全球主要市场,海外收入占比长期保持在80%以上。凭借深厚的技术积累和稳定的客户关系,公司在全球M2M终端市场占据重要地位,尤其在资产追踪领域处于龙头地位。
二、核心业务:资产追踪终端奠定龙头基础
资产追踪业务是移为通信的传统优势领域,产品主要包括GL300、GL200、GL500等系列便携式追踪器,广泛应用于物流运输、集装箱管理、高危资产监控、汽车租赁等场景。该业务的核心竞争力体现在:
- 技术领先:公司拥有自主研发的通信模组、定位算法和低功耗技术,产品支持4G LTE、Cat.M1、NB-IoT等多种网络制式,定位精度和续航能力处于行业领先水平。
- 客户优质:与全球知名车队管理服务商、物流公司、租赁公司建立了长期合作关系,客户粘性高。
- 认证壁垒:产品通过FCC、CE、PTCRB、AT&T、Verizon等多项国际认证,新进入者难以在短期内复制。
资产追踪业务为公司提供了稳定的现金流和利润来源,是其后续业务拓展的坚实基础。
三、业务拓展:从资产追踪到多场景物联网终端
移为通信积极进行业务拓展,围绕“万物互联”战略,将产品线延伸至更多应用场景,打开新的增长空间:
- 车载智能终端:公司推出车载导航、行车记录仪、OBD诊断等产品,切入车联网市场。随着欧美车队管理、UBI保险的普及,车载终端需求持续增长。
- 冷链物流监控:推出温湿度传感器和实时监控终端,满足医药、生鲜等冷链运输的温控需求,此类业务毛利率较高,有望成为新的利润增长点。
- 动物追踪:针对畜牧业和宠物市场,推出牛羊追踪器、宠物定位器,在澳大利亚、新西兰等市场取得突破。
- 个人追踪:面向老人、儿童、户外运动人群的便携式定位设备,与欧洲多家运营商合作。
公司还通过收购和战略合作,拓展工业物联网、智慧城市等新兴领域,进一步丰富产品矩阵。
四、资产管理:新增长极正在形成
“资产管理”是移为通信当前重点拓展的战略方向之一,也是本研究报告的核心关注点。在资产管理领域,公司主要提供两类解决方案:
1. 固定资产追踪与管理
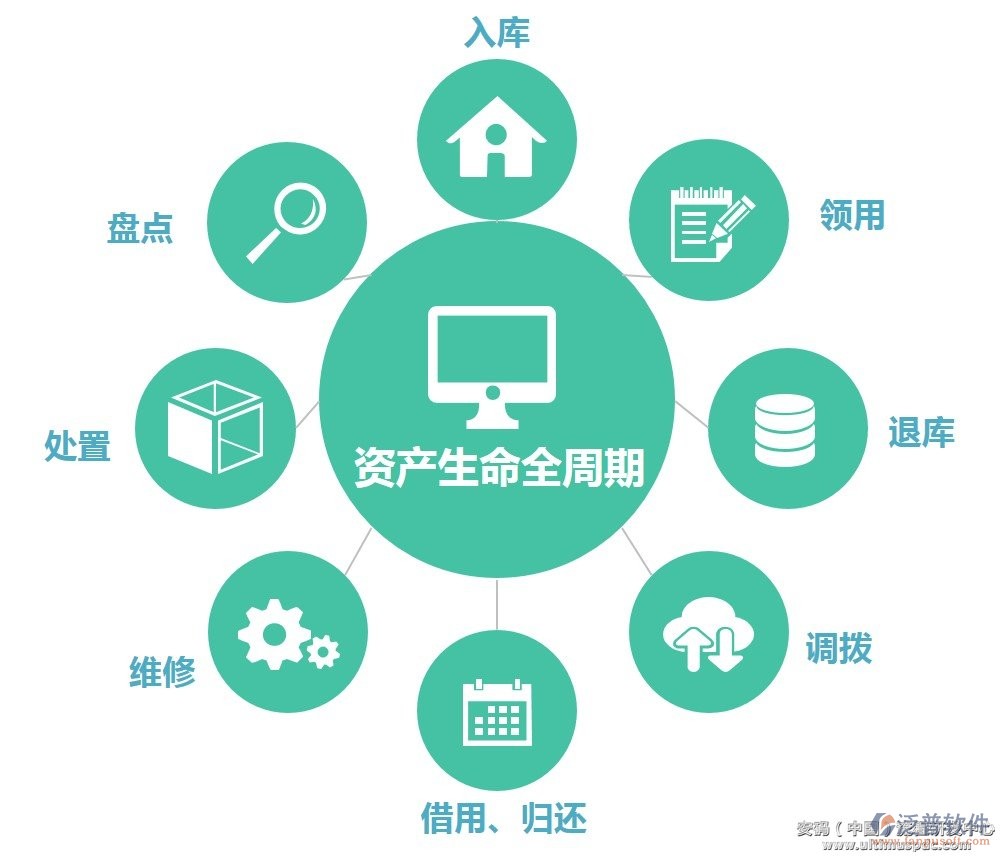
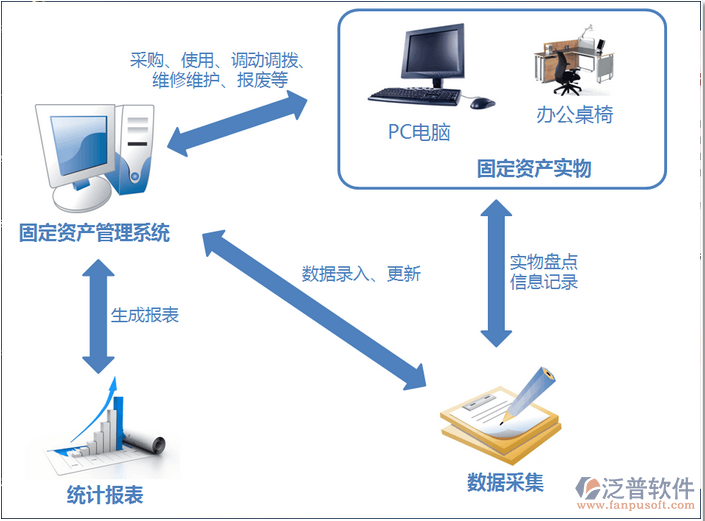
针对高价值固定资产(如工程机械、发电设备、大型医疗设备、贵重仪器等),公司提供集定位、状态监控、远程锁机、防盗报警于一体的智能终端。通过云端管理平台,客户可以实时掌握资产位置、使用状态和运行数据,实现资产的全生命周期管理。该方案已在欧美租赁市场获得广泛应用。
2. 资产金融化风控管理
在融资租赁、抵押贷款等金融场景中,移为通信的追踪终端可以帮助金融机构远程监控抵押资产的位置和状态,降低信贷风险。这一应用契合了新兴市场(如东南亚、南美)快速增长的金融租赁需求,潜在市场空间巨大。
3. 资产数据增值服务
基于大量终端采集的位置、运行数据,公司可向客户提供数据分析、预防性维护、利用率优化等增值服务,从硬件销售向“硬件+服务”模式转型,提升客户生命周期价值。
五、成长驱动与市场前景
移为通信资产管理业务的成长逻辑清晰:
- 全球资产追踪市场规模持续扩大:根据行业研究,全球资产追踪市场规模预计2027年将超过80亿美元,年复合增长率约10%-15%。物流透明化、供应链安全需求是主要驱动力。
- 政策法规推动:欧美多国要求冷链运输、危险品运输安装监控设备,为资产管理终端带来强制性需求。
- 技术迭代与成本下降:NB-IoT、Cat.M1等低功耗广域网技术成熟,模组成本下降,使得资产管理终端的经济性大幅提升,应用场景从高端设备向普通资产扩散。
- 公司竞争优势:相比国际竞争对手(如CalAmp、Teltonika),移为通信具备成本优势和快速响应能力;相比国内竞争对手,公司具有国际认证壁垒和海外渠道优势。
六、财务与估值简析
公司近年来营业收入保持稳健增长,毛利率维持在40%以上,显示出较强的盈利能力。资产追踪业务贡献主要收入,新业务(车载、冷链、资产管理)增速更快,占比逐步提升。研发投入占营收比例约10%,持续创新为长期发展提供保障。
从估值角度看,考虑到公司在M2M终端领域的龙头地位和资产管理业务的成长潜力,市场给予一定的估值溢价。投资者可关注其新业务订单落地、大客户突破、以及在资产金融化领域的进展。
七、风险因素
- 海外市场贸易政策变化风险:公司收入以海外为主,中美贸易摩擦、关税调整可能影响盈利能力。
- 市场竞争加剧:M2M终端行业吸引新进入者,价格战可能压缩毛利率。
- 新业务拓展不及预期:资产管理业务处于开拓期,市场培育和客户接受需时间,存在不确定性。
- 汇率波动风险:公司海外收入以美元、欧元结算,汇率波动影响财务表现。
八、结论
移为通信作为全球M2M终端龙头企业,在资产追踪领域构筑了坚实护城河。通过向资产管理、车载终端、冷链监控等新领域拓展,公司正从单一的终端供应商向物联网整体解决方案服务商转型。尤其是资产管理业务,结合硬件、数据和金融服务,有望打开新的长期增长空间。尽管面临海外市场和竞争风险,但公司综合竞争优势明显,成长前景值得关注。
如若转载,请注明出处:http://www.sinopricot.com/product/56.html
更新时间:2026-10-09 18:01:01